Wissen · Artikel
Finanzierung von PV-Anlagen: KfW 270, Projektfinanzierung, Sicherheiten
Wie das KfW-Programm Erneuerbare Energien Standard (270) funktioniert, wie Banken die Kredithöhe über den Kapitaldienstdeckungsgrad bemessen und welche Sicherheiten üblich sind.
Stand 2026-10-14 · Wattvestor Redaktion · Fachlich geprüft: PV-Experte, 14.10.2026, Legal Advisor, 14.10.2026 · Nächste Prüfung 2026-11-13
Finanzierung von PV-Anlagen: KfW 270, Projektfinanzierung, Sicherheiten
Die meisten Solarparks werden zu einem großen Teil mit Krediten finanziert. Das wichtigste Förderprogramm ist der KfW-Kredit 270 „Erneuerbare Energien Standard“, den Banken und Sparkassen als Finanzierungspartner durchleiten. Wie viel Kredit ein Projekt tragen kann, bemisst die Bank daran, ob die Erlöse Zins und Tilgung mit Puffer decken. Der Kaufpreis ist dafür zweitrangig. Dieser Artikel erklärt das Programm, die Bemessung der Kredithöhe und die üblichen Sicherheiten.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Stand 14.10.2026. Er ist keine Finanzierungs- oder Anlageberatung. Ob und zu welchen Konditionen ein Kredit zugesagt wird, entscheiden Bank und KfW im Einzelfall. Zinssätze ändern sich laufend. Maßgeblich ist das Angebot Ihrer Bank.
Das Wichtigste in Kürze
- KfW 270 finanziert PV-Anlagen und Speicher mit bis zu 150 Mio. Euro je Vorhaben und bis zu 100 % der förderfähigen Kosten.
- Laufzeiten reichen bis 30 Jahre, die Zinsbindung bis 20 Jahre. Getilgt wird in gleich hohen vierteljährlichen Raten zuzüglich Zinsen.
- Den Zins bestimmt die Preisklasse. Der maximale Sollzins je Preisklasse lag aktuell laut kfw.de (Konditionen-Anzeiger), Stand 09.10.2026, für 20/3/20 zwischen 5,40 % (A) und 11,80 % (I). Der Zins wird bei Zusage festgelegt.
- Banken bemessen die Kredithöhe am Kapitaldienstdeckungsgrad. Fitch nennt für PV mit festen Erlösen 1,20 im P90-Fall als Richtwert für BBB-.
- Der Antrag muss vor Beginn des Vorhabens gestellt werden. Was als Beginn gilt, mit der Bank klären.
- Bei EEG-Förderung ist nur ein beihilfefreier KfW-Kredit möglich; KfW 270 ist beihilfefrei.
KfW 270 im Überblick
| Merkmal | Inhalt |
|---|---|
| Gefördert | Errichtung, Erweiterung und Erwerb von EE-Anlagen, darunter PV auf Dach, Fassade und Freifläche, Batteriespeicher |
| Gebrauchte Anlagen | Erwerb förderfähig; ein früherer KfW-Kredit für die Anlage muss bei Antragstellung vollständig zurückgezahlt sein |
| Ausgeschlossen | Treuhandkonstruktionen; Umschuldungen und Nachfinanzierungen begonnener oder abgeschlossener Vorhaben; Kauf und sonstige Vermögensübertragungen zwischen verbundenen Unternehmen (§ 15 AktG), zwischen Unternehmen und Gesellschaftern, bei Betriebsaufspaltung, zwischen Ehegatten oder Lebenspartnern sowie Erwerb eigener Anteile, außer zu marktüblichen Preisen mit Dokumentation bei der Bank |
| Kreditbetrag | bis 150 Mio. Euro je Vorhaben, bis 100 % der förderfähigen Kosten, Mindestlaufzeit zwei Jahre |
| EEG-Förderung | Erhält die Anlage eine Förderung nach dem EEG, ist nur ein KfW-Kredit ohne staatliche Beihilfen möglich. KfW 270 bietet einen beihilfefreien Zinssatz oberhalb des EU-Referenzzinssatzes. Weitere KfW-Förderung ist dann nur kombinierbar, wenn sie ebenfalls keine Beihilfe enthält. |
| Auszahlung | 100 %, in einer Summe oder in Teilen abrufbar innerhalb von zwölf Monaten nach Zusage; Abruffrist um bis zu 24 Monate verlängerbar |
| Bereitstellungsprovision | 0,15 % pro Monat, beginnend sechs Monate und zwei Bankarbeitstage nach Zusage |
| Rückzahlung | in tilgungsfreien Jahren nur Zinsen, danach gleich hohe vierteljährliche Tilgungsraten zuzüglich Zinsen |
| Sondertilgung | möglich gegen Vorfälligkeitsentschädigung |
| Antrag | über eine Bank oder Sparkasse Ihrer Wahl als Finanzierungspartner, vor Beginn des Vorhabens |
| Sicherheiten | bankübliche Sicherheiten sind zu stellen; Form und Umfang vereinbaren Kreditnehmer und Bank |
Quelle: KfW-Merkblatt 600 000 0178, Stand 05/2025, abgerufen am 14.10.2026. Vor einer Entscheidung das jeweils aktuelle Merkblatt prüfen.
Laufzeiten und Preisklassen
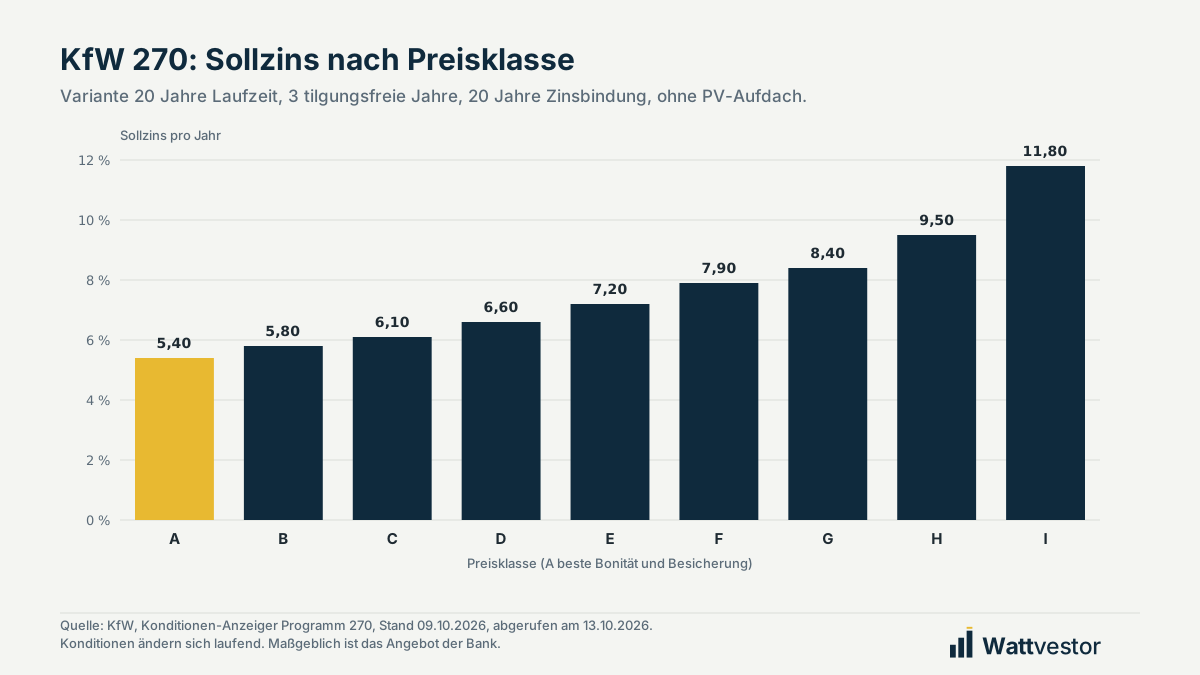
Die KfW arbeitet mit einem risikogerechten Zinssystem. Die Bank ordnet den Kredit nach Bonität und Besicherung einer von neun Preisklassen zu.
| Laufzeit / tilgungsfrei / Zinsbindung | Preisklasse A | C | E | I |
|---|---|---|---|---|
| 10 / 2 / 10 | 4,98 % | 5,68 % | 6,78 % | 11,38 % |
| 15 / 3 / 15 | 5,21 % | 5,91 % | 7,01 % | 11,61 % |
| 20 / 3 / 10 | 5,11 % | 5,81 % | 6,91 % | 11,51 % |
| 20 / 3 / 20 | 5,40 % | 6,10 % | 7,20 % | 11,80 % |
| 30 / 5 / 10 | 5,11 % | 5,81 % | 6,91 % | 11,51 % |
Maximale Sollzinsen pro Jahr je Preisklasse, Variante ohne PV-Aufdach, aktuell laut kfw.de (Konditionen-Anzeiger), Stand 09.10.2026. Der Zins wird bei Zusage festgelegt. Für PV-Aufdach gelten eigene, etwas niedrigere Sätze. Bei 20 Jahren Laufzeit gilt die Zinsbindung wahlweise für 10 Jahre oder die ganze Laufzeit, bei 30 Jahren für die ersten 10 Jahre. Mindestlaufzeit 2 Jahre; die Variante bis 5 Jahre hat höchstens 1 tilgungsfreies Jahr. Nach Ablauf der Zinsbindung wird der Zins neu festgelegt. Siehe Eigenkapital, Tilgung, Zinsbindung.
Projektfinanzierung oder Bonitätsfinanzierung
| Merkmal | Projektfinanzierung | Bonitätsfinanzierung |
|---|---|---|
| Kreditnehmer | Projektgesellschaft | Investor oder sein Unternehmen |
| Grundlage der Kreditentscheidung | Cashflow des Projekts | Vermögen und Einkommen des Kreditnehmers |
| Haftung | begrenzt auf das Projekt (non-recourse oder limited recourse) | gesamtes Vermögen des Kreditnehmers |
| Prüfung | Ertragsgutachten, Verträge, Kapitaldienstdeckung | Bonität, Sicherheiten |
| Aufwand | hoch, eher für größere Parks | geringer, auch für kleinere Anlagen |
Wie Banken die Kredithöhe bemessen
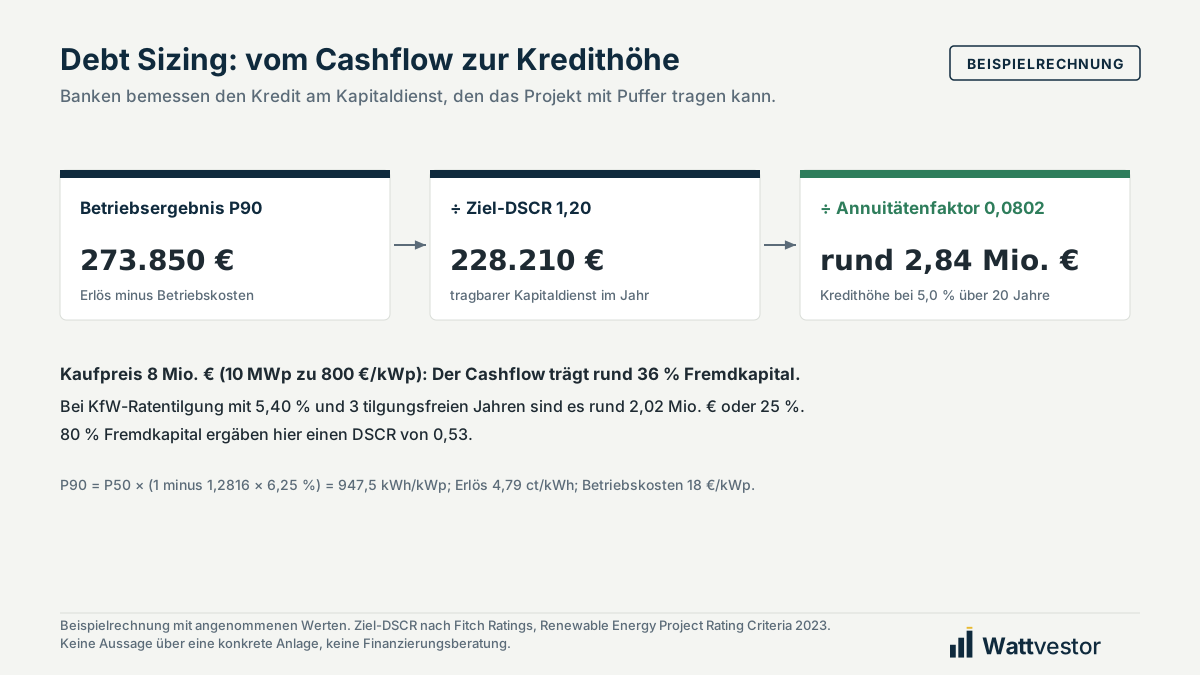
Bei der Projektfinanzierung rechnet die Bank vom Cashflow zurück (Debt Sizing):
- Betriebsergebnis vor Finanzierung für jedes Jahr, meist auf einen vorsichtigen Ertrag wie P90.
- Tragbarer Kapitaldienst = Betriebsergebnis / Ziel-DSCR.
- Kredithöhe = Barwert des tragbaren Kapitaldienstes über die Laufzeit, bei einer Annuität also tragbarer Kapitaldienst geteilt durch den Annuitätenfaktor.
Öffentliche Mindestwerte deutscher Banken gibt es nicht. Fitch Ratings nennt für vollständig kontrahierte PV-Projekte 1,20 im Rating Case mit Ein-Jahres-P90 als Richtwert für BBB-. Eine Sekundärquelle nennt 1,2 bis 1,3 als übliche Untergrenze. Mehr dazu im Artikel Kapitaldienstdeckungsgrad.
Sicherheiten und Auflagen
| Sicherheit oder Auflage | Inhalt |
|---|---|
| Sicherungsübereignung | die Anlage wird an die Bank übereignet, der Betreiber bleibt Besitzer |
| Abtretung von Forderungen | Einspeiseerlöse, Ansprüche aus Direktvermarktung, Versicherungen und Garantien |
| Eintrittsrecht | Recht der Bank, in Nutzungsvertrag und wichtige Verträge einzutreten |
| Dienstbarkeit zugunsten der Bank | Sicherung der Fläche im Grundbuch, siehe Pachtvertrag |
| Schuldendienstreserve | Konto mit Rücklage für den Kapitaldienst, falls ein schwaches Jahr kommt |
| Covenants | vertragliche Auflagen, zum Beispiel eine Mindest-DSCR; bei Unterschreitung Ausschüttungssperre oder Kündigungsrecht |
Welche Sicherheiten und Auflagen gelten, vereinbaren Bank und Kreditnehmer im Einzelfall. KfW 270 verlangt bankübliche Sicherheiten und überlässt Form und Umfang der Vereinbarung mit der Bank.
Beispielrechnung
Beispiel mit angenommenen Werten. Die Zahlen dienen nur der Erklärung. Kaufpreis, Erlös, Betriebskosten und Ertragsunsicherheit sind gesetzt. Zins aus dem KfW-Konditionen-Anzeiger (20/3/20, Preisklasse A). Steuern und Degradation sind nicht berücksichtigt. Keine Aussage über eine konkrete Anlage.
Ein Park mit 10 MWp kostet 8 Mio. € (800 €/kWp). P50 ist 1.030 kWh/kWp, die Ertragsunsicherheit 6,25 %. Daraus folgt P90 = P50 × (1 minus 1,2816 × 6,25 %) = 947,5 kWh/kWp. Erlös 4,79 ct/kWh, Betriebskosten 18 €/kWp.
| Schritt | Wert |
|---|---|
| Erlös im P90-Fall | 10.000 × 947,5 × 4,79 ct = 453.850 € |
| Betriebsergebnis P90 | 453.850 minus 180.000 = 273.850 € |
| Tragbarer Kapitaldienst bei DSCR 1,20 | 228.210 € |
| Kredithöhe bei Annuität 5,0 % über 20 Jahre (Faktor 0,0802) | rund 2,84 Mio. € = 36 % des Kaufpreises |
| Kredithöhe bei KfW-Ratentilgung, 5,40 %, 3 tilgungsfreie Jahre, maßgeblich Jahr 4, vereinfacht mit Zins auf den vollen Betrag (1/17 + 5,40 % = 11,28 %) | rund 2,02 Mio. € = 25 % des Kaufpreises |
| Zum Vergleich: DSCR bei 80 % Fremdkapital (6,4 Mio. €) und Annuität | 0,53 |
Was das heißt: Im Beispiel trägt der Cashflow nur gut ein Drittel Fremdkapital. Ratentilgung belastet die ersten Tilgungsjahre stärker als eine Annuität und senkt die tragbare Kredithöhe weiter. 80 % Fremdkapital wären bei diesem Kaufpreis und Erlös nicht bankfähig. Die Finanzierbarkeit hängt deshalb vor allem am Verhältnis von Kaufpreis und Erlös.
So rechnet Wattvestor
Die Methodik rechnet jedes Angebot mit einer Standardfinanzierung: 80 % Fremdkapital, 5,0 % Zins, 20 Jahre Annuität ohne tilgungsfreie Jahre (Annuitätenfaktor 0,0802). Daraus ergeben sich der Kapitaldienstdeckungsgrad und die tragfähige Fremdkapitalquote bei 1,20 im P90-Fall (K13). Die Standardfinanzierung ist eine Vergleichsgröße und kein Bankangebot.
Häufige Fragen
Was fördert das KfW-Programm 270?
Errichtung, Erweiterung und Erwerb von Anlagen zur Nutzung erneuerbarer Energien, darunter PV-Anlagen auf Dächern, Fassaden und Freiflächen sowie Batteriespeicher. Auch der Erwerb einer gebrauchten PV-Anlage ist nach der KfW förderfähig. Ein früherer KfW-Kredit für die Anlage muss bei Antragstellung vollständig zurückgezahlt sein.
Wie hoch kann der Kredit sein?
Nach Merkblatt und Programmseite bis zu 150 Mio. Euro je Vorhaben und bis zu 100 % der förderfähigen Kosten (Merkblatt Stand 05/2025). Wie viel die Bank tatsächlich gibt, hängt von Bonität, Sicherheiten und Kapitaldienstfähigkeit ab.
Wie hoch ist der Zins bei KfW 270?
Das hängt von der Preisklasse ab, die die Bank nach wirtschaftlichen Verhältnissen und Sicherheiten festlegt. Der maximale Sollzins je Preisklasse lag aktuell laut kfw.de (Konditionen-Anzeiger), Stand 09.10.2026, für 20 Jahre Laufzeit, 3 tilgungsfreie Jahre und 20 Jahre Zinsbindung zwischen 5,40 % in Preisklasse A und 11,80 % in Preisklasse I. Der Zins wird bei Zusage festgelegt.
Wann muss der Antrag gestellt werden?
Vor Beginn des Vorhabens (Merkblatt). Was als Beginn gilt, sollten Sie mit der Bank klären. Der Antrag läuft über eine Bank oder Sparkasse Ihrer Wahl als Finanzierungspartner.
Was ist eine Projektfinanzierung?
Die Bank bemisst Kredit und Sicherheiten am Cashflow des Projekts. Der Kreditnehmer ist meist eine Projektgesellschaft. Die Haftung der Gesellschafter ist begrenzt oder ausgeschlossen. Bei einer Bonitätsfinanzierung haftet dagegen der Kreditnehmer mit seinem ganzen Vermögen.
Quellen
- KfW, Kredit Nr. 270 Erneuerbare Energien Standard: https://www.kfw.de/inlandsfoerderung/Unternehmen/Energie-Umwelt/F%C3%B6rderprodukte/Erneuerbare-Energien-Standard-(270)/, abgerufen am 13.10.2026
- KfW, Konditionen-Anzeiger Programm 270: https://www.kfw-formularsammlung.de/KonditionenanzeigerINet/KonditionenAnzeiger?ProgrammNameNr=270, abgerufen am 13.10.2026 (Stand der Konditionen 09.10.2026)
- KfW, Merkblatt Erneuerbare Energien Standard (600 000 0178), Stand 05/2025: https://www.kfw.de/PDF/Download-Center/F%c3%b6rderprogramme-(Inlandsf%c3%b6rderung)/PDF-Dokumente/6000000178_M_270_EE-Standard.pdf, abgerufen am 14.10.2026
- Fitch Ratings, Renewable Energy Project Rating Criteria, 07.02.2023: https://assets.fitchratings.com/downloadFile?reportType=report&sfReport=false&slug=infrastructure-project-finance%2Frenewable-energy-project-rating-criteria-06-02-2023, abgerufen am 13.10.2026
- Grüne Energien, Finanzierung eines Solarparks ohne 100 % Eigenkapital (Sekundärquelle): https://www.gruene-energien.info/wie-strukturieren-sie-die-finanzierung-eines-solarparks-ohne-100-eigenkapital/, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.