Wissen · Artikel
Investitionsabzugsbetrag nach § 7g EStG bei PV-Anlagen
Voraussetzungen, Fristen, Ablauf, Beispielrechnung, Besonderheiten bei PV, Rückgängigmachung und Risiken.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Investitionsabzugsbetrag nach § 7g EStG bei PV-Anlagen
Der Investitionsabzugsbetrag (IAB) erlaubt kleinen und mittleren Betrieben, bis zu 50 % der Kosten einer geplanten Investition schon vor der Anschaffung vom Gewinn abzuziehen. Für Investoren in PV-Anlagen ist er oft der Grund, warum Angebote mit Steuervorteilen werben. Dieser Artikel erklärt Voraussetzungen, Fristen und Risiken und zeigt an einem Beispiel, was der IAB bewirkt.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Rechtsstand vom 13.10.2026. Er ist keine Steuerberatung, keine Rechtsberatung und keine Anlageberatung und berücksichtigt nicht Ihre persönlichen Verhältnisse. Ob und in welcher Höhe Sie den Investitionsabzugsbetrag nutzen können, klären Sie bitte mit einer Steuerberaterin oder einem Steuerberater.
Das Wichtigste in Kürze
- Abzug bis 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten, höchstens 200.000 € offene Abzugsbeträge je Betrieb (§ 7g Abs. 1 EStG).
- Voraussetzung ist unter anderem ein Gewinn von höchstens 200.000 € im Abzugsjahr, ohne den IAB gerechnet (§ 7g Abs. 1 Satz 2 Nr. 1 Buchst. b EStG).
- Die Anlage muss bis zum Ende des dritten Folgejahres angeschafft werden und bis zum Ende des Jahres nach der Anschaffung zu mindestens 90 % betrieblich im Inland genutzt werden (§ 7g Abs. 1, 3 und 4 EStG; BMF-Schreiben vom 15.06.2022, Rn. 41).
- Im Anschaffungsjahr ist zusätzlich eine Sonderabschreibung von bis zu 40 % möglich (§ 7g Abs. 5 EStG, für Anschaffungen nach dem 31.12.2023).
- Der IAB verschiebt die Steuerlast zeitlich. Über die Nutzungsdauer bleibt die Summe der Abzüge gleich den Anschaffungskosten.
Was der Investitionsabzugsbetrag ist
§ 7g EStG regelt zwei Förderungen für kleine und mittlere Betriebe: den Investitionsabzugsbetrag (Absätze 1 bis 4) und die Sonderabschreibung (Absätze 5 und 6). Der IAB ist ein Abzug vom Gewinn für eine Investition, die noch nicht getätigt ist. Er darf auch einen Verlust entstehen lassen oder erhöhen (§ 7g Abs. 1 Satz 3 EStG).
Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens, neu oder gebraucht (BMF-Schreiben vom 15.06.2022, Rn. 6). Die Finanzverwaltung wendet § 7g ausdrücklich auf gewerblich betriebene PV-Anlagen an (ebenda, Rn. 44). Welche Teile eines Solarparks im Einzelfall dazugehören, etwa Trafostation, Zaun oder Wege, ist eine Frage für die Steuerberatung.
Eine Investitionsabsicht müssen Sie weder nachweisen noch glaubhaft machen. Der Abzug kann ohne weitere Angaben in der Steuererklärung geltend gemacht werden (ebenda, Rn. 17). Das gilt nach Rn. 17 auch bei einer noch nicht abgeschlossenen Betriebseröffnung. In Zweifelsfällen ist dann aber die Absicht, den Betrieb zu eröffnen, glaubhaft darzulegen (Rn. 2 und 3, siehe unten).
Voraussetzungen
| Voraussetzung | Regel | Fundstelle |
|---|---|---|
| Betrieb | Einzelunternehmen, Personengesellschaft oder Körperschaft mit aktiver betrieblicher Tätigkeit. Auch Betriebe in der Eröffnungsphase | BMF 15.06.2022, Rn. 1 und 2 |
| Gewinnermittlung | nach § 4 oder § 5 EStG, also Bilanz oder Einnahmenüberschussrechnung | § 7g Abs. 1 Satz 2 Nr. 1 Buchst. a EStG |
| Gewinngrenze | Gewinn im Abzugsjahr höchstens 200.000 €, ohne IAB und ohne Hinzurechnungen gerechnet | § 7g Abs. 1 Satz 2 Nr. 1 Buchst. b EStG |
| Höhe | bis 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten | § 7g Abs. 1 Satz 1 EStG |
| Höchstbetrag | offene Abzugsbeträge aus dem Abzugsjahr und den drei Vorjahren zusammen höchstens 200.000 € je Betrieb | § 7g Abs. 1 Satz 4 EStG |
| Übermittlung | Abzüge, Hinzurechnungen und Rückgängigmachungen per Datenfernübertragung nach amtlichem Datensatz | § 7g Abs. 1 Satz 2 Nr. 2 EStG |
| Investitionsfrist | Anschaffung bis zum Ende des dritten Wirtschaftsjahres nach dem Abzugsjahr | § 7g Abs. 3 Satz 1 EStG |
| Verbleiben und Nutzung | bis zum Ende des Wirtschaftsjahres nach der Anschaffung vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt, also höchstens 10 % privat | § 7g Abs. 1 Satz 1 und Abs. 4 EStG; BMF 15.06.2022, Rn. 41 |
| Personengesellschaften | Gesellschaft oder Gemeinschaft tritt an die Stelle des Steuerpflichtigen | § 7g Abs. 7 EStG |
Ablauf in vier Schritten
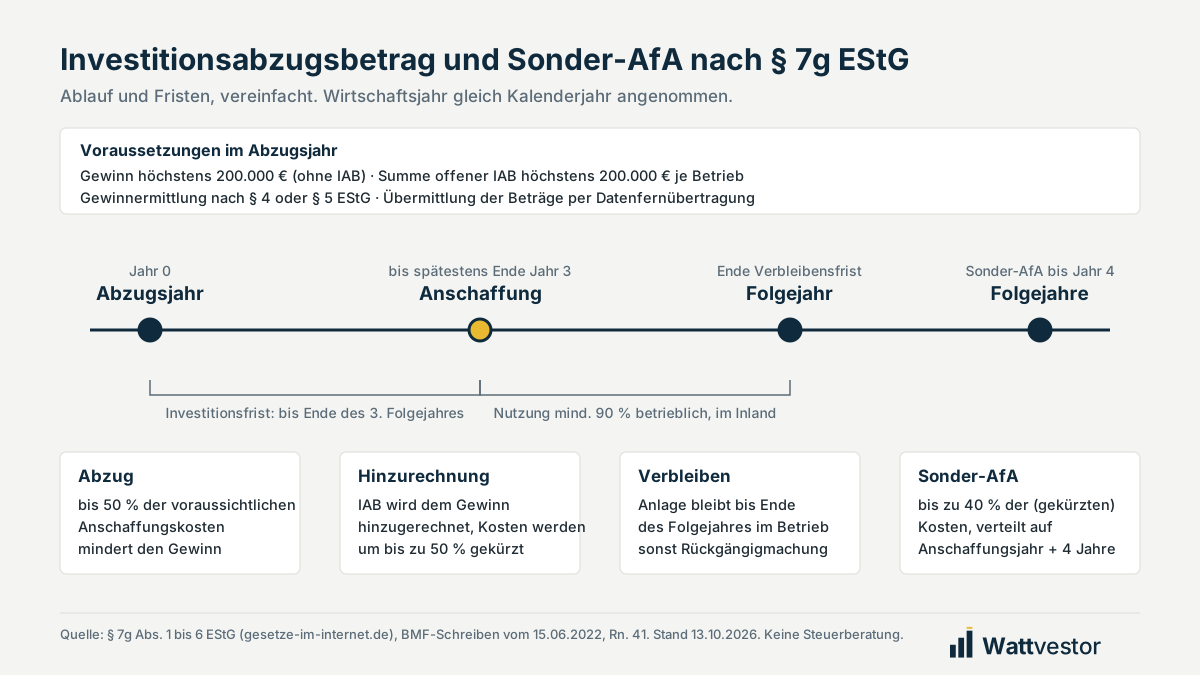
- Abzug. Im Jahr vor der Anschaffung mindert der IAB den Gewinn um bis zu 50 % der geplanten Kosten.
- Hinzurechnung und Kürzung. Im Jahr der Anschaffung kann der IAB dem Gewinn hinzugerechnet werden, höchstens 50 % der tatsächlichen Kosten (§ 7g Abs. 2 Satz 1 EStG). Das ist ein Wahlrecht. Was bis zum Ende der Investitionsfrist nicht hinzugerechnet ist, wird rückgängig gemacht (§ 7g Abs. 3 EStG). Im Gegenzug dürfen die Anschaffungskosten um höchstens denselben Betrag gekürzt werden. Beide Schritte heben sich im Gewinn auf. Die Kürzung senkt aber die Bemessungsgrundlage für AfA und Sonder-AfA (§ 7g Abs. 2 Satz 3 EStG).
- Verbleiben. Die Anlage bleibt bis zum Ende des folgenden Wirtschaftsjahres im Betrieb und wird ausschließlich oder fast ausschließlich betrieblich genutzt, also zu mindestens 90 %. Sonst werden Hinzurechnung, Kürzung und Abzug rückgängig gemacht (§ 7g Abs. 4 EStG).
- Sonderabschreibung. Im Anschaffungsjahr und den vier Folgejahren sind neben der regulären AfA Sonderabschreibungen von insgesamt bis zu 40 % möglich, berechnet von den gekürzten Kosten (§ 7g Abs. 5 EStG). Voraussetzung ist, dass der Gewinn im Jahr vor der Anschaffung die Grenze von 200.000 € nicht überschritten hat (§ 7g Abs. 6 Nr. 1 EStG). Mehr dazu im Artikel Sonderabschreibung nach § 7g Abs. 5 EStG.
Die Sonderabschreibung beträgt 40 % für Wirtschaftsgüter, die nach dem 31.12.2023 angeschafft oder hergestellt werden (§ 52 Abs. 16 Satz 6 EStG). Für frühere Anschaffungen galten 20 %.
Beispielrechnung
Beispiel mit erfundenen Werten. Die Zahlen dienen nur der Erklärung. Sie sind keine Marktdaten und keine Aussage über eine konkrete Anlage.
Ein Einzelunternehmer betreibt bereits einen Gewerbebetrieb mit PV-Anlagen. Sein Gewinn 2026 liegt unter 200.000 €. Er plant, im Januar 2027 eine weitere Anlage für 200.000 € netto zu kaufen. Wirtschaftsjahr ist das Kalenderjahr. Nutzungsdauer laut AfA-Tabelle 20 Jahre (Fundstelle 3.1.6), lineare AfA.
| Jahr | Vorgang | Gewinnminderung |
|---|---|---|
| 2026 | IAB 50 % von 200.000 € | 100.000 € |
| 2027 | Hinzurechnung 100.000 € (Wahlrecht, hier ausgeübt) und Kürzung der Kosten um 100.000 € | 0 € (heben sich auf) |
| 2027 | Sonder-AfA 40 % von 100.000 € | 40.000 € |
| 2027 bis 2031 | lineare AfA 5 % von 100.000 € | je 5.000 € |
| 2032 bis 2046 | Restwert 35.000 € über die Restnutzungsdauer von 15 Jahren (§ 7a Abs. 9 EStG) | je 2.333 € |
| Summe | 200.000 € |
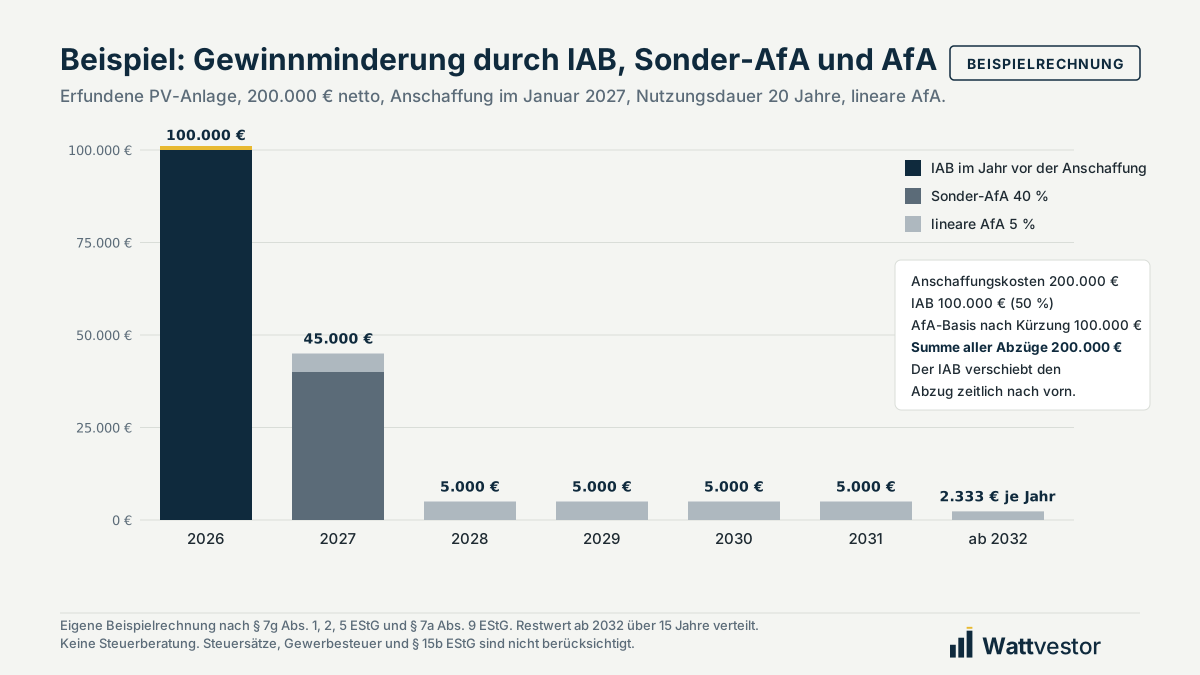
Die Sonderabschreibung von 40.000 € ist hier vollständig im Anschaffungsjahr angesetzt. Sie darf auch auf die Jahre 2027 bis 2031 verteilt werden.
Was das für die Steuer heißt: Bei einem angenommenen Grenzsteuersatz von 42 % sinkt die Einkommensteuer 2026 um rund 42.000 € und 2027 um rund 18.900 €. In den Jahren ab 2032 ist die AfA niedriger als ohne IAB, der steuerpflichtige Gewinn also höher. Über die gesamte Laufzeit summieren sich die Abzüge auf die Anschaffungskosten von 200.000 €. Bei gleichbleibendem Steuersatz entsteht ein Zins- und Liquiditätsvorteil. Ein dauerhafter Vorteil entsteht nur, wenn der Steuersatz in späteren Jahren niedriger ist. Solidaritätszuschlag, Kirchensteuer und Gewerbesteuer sind im Beispiel nicht berücksichtigt.
Variante degressive AfA: Für bewegliche Wirtschaftsgüter, die vom 01.07.2025 bis 31.12.2027 angeschafft werden, ist eine degressive AfA bis zum Dreifachen des linearen Satzes und höchstens 30 % zulässig (§ 7 Abs. 2 EStG). Bei 20 Jahren Nutzungsdauer sind das 15 %. § 7g Abs. 5 EStG erlaubt die Sonder-AfA neben der linearen und der degressiven AfA. Details im Artikel Lineare und degressive AfA für PV-Anlagen.
Besonderheiten bei PV-Anlagen
- Eigenverbrauch. Verbrauchen Sie Strom aus einer gewerblich betriebenen Anlage selbst, ist das eine Sachentnahme des Stroms. Die Nutzung der Anlage bleibt betrieblich (BMF-Schreiben vom 15.06.2022, Rn. 44).
- Erste Anlage, Betrieb noch nicht eröffnet. Auch Betriebe in der Eröffnungsphase sind begünstigt. In Zweifelsfällen ist die Absicht, den Betrieb zu eröffnen, glaubhaft darzulegen, etwa durch Gewerbeanmeldung, beantragte Kredite, Kostenvoranschläge oder Bestellungen (ebenda, Rn. 2 und 3).
- Kleine Dachanlagen. Einnahmen aus PV-Anlagen auf, an oder in Gebäuden bis 30 kWp je Wohn- oder Gewerbeeinheit und höchstens 100 kWp je Steuerpflichtigem sind steuerfrei. Für sie ist kein Gewinn zu ermitteln (§ 3 Nr. 72 EStG). Damit fehlt die Gewinnermittlung, die der IAB voraussetzt.
- Teilanlagen und Gemeinschaften. Bei Personengesellschaften und Gemeinschaften gelten Gewinngrenze und Höchstbetrag für die Gesellschaft (§ 7g Abs. 7 EStG). Wie eine Beteiligung an einer Teilanlage steuerlich einzuordnen ist, hängt vom Vertrag ab. Siehe Direktinvestment, Teilanlage oder Fonds.
- Angebote mit Steuerkonzept. Werden Verluste der Anfangsphase auf Grund eines vorgefertigten Konzepts in Aussicht gestellt und übersteigen die prognostizierten Verluste 10 % des eingesetzten Eigenkapitals, kann § 15b EStG greifen. Dann sind die Verluste nur mit späteren Gewinnen aus derselben Quelle verrechenbar. Nach Auffassung des IV. Senats des BFH kann ein Steuerstundungsmodell auch vorliegen, wenn die prognostizierten Verluste auf einem IAB beruhen. Diese Verluste zählen auch bei der 10-%-Grenze mit (Gerichtsbescheid vom 02.10.2025, IV R 14/23, Leitsatz 2). Der BFH hat das Urteil des FG Nürnberg aufgehoben und die Sache zurückverwiesen, und zwar wegen der Rolle des Gründungsgesellschafters (Tenor, Leitsatz 3). Der BFH führt die Entscheidung auf seiner Internetseite als Urteil. Ergangen ist sie als Gerichtsbescheid nach § 90a FGO. Ob die Entscheidung im Bundessteuerblatt veröffentlicht wird und wie die Finanzverwaltung reagiert, ist Stand 13.10.2026 nicht bekannt. Siehe Steuerstundungsmodelle nach § 15b EStG.
- Gewerbesteuer. Der IAB mindert den Gewinn aus Gewerbebetrieb und damit auch die Bemessung der Gewerbesteuer. Siehe Gewerbesteuer und Umsatzsteuer beim PV-Investment.
Risiken und typische Fehler
- Verzögerte Inbetriebnahme. Netzanschluss, Genehmigung oder Lieferung verzögern sich, die Investitionsfrist läuft ab. Dann wird der Abzug im ursprünglichen Jahr rückgängig gemacht. Bescheide werden auch nach Bestandskraft geändert. Weil § 233a Abs. 2a AO nicht anzuwenden ist, können Nachzahlungszinsen ab dem Abzugsjahr anfallen (§ 7g Abs. 3 EStG).
- Verkauf vor Fristende. Wird die Anlage vor Ende des Jahres nach der Anschaffung verkauft oder nicht mehr ausschließlich oder fast ausschließlich (mindestens 90 %) betrieblich genutzt, fallen Kürzung, Hinzurechnung und Abzug weg (§ 7g Abs. 1 Satz 1, Abs. 4 EStG).
- IAB nachträglich geltend gemacht. Wird der IAB erst nach Unanfechtbarkeit der erstmaligen Steuerfestsetzung beansprucht, etwa über einen Änderungsantrag, ist eine Hinzurechnung nur möglich, wenn die Anlage zu diesem Zeitpunkt noch nicht angeschafft war (§ 7g Abs. 2 Satz 2 EStG).
- Gewinngrenze übersehen. Liegt der Gewinn im Abzugsjahr über 200.000 €, ist kein IAB möglich. Für die Sonder-AfA zählt der Gewinn im Jahr vor der Anschaffung.
- Kaufpreis als Steuerargument. Ein hoher Kaufpreis erhöht den möglichen Abzug, aber auch das Kapital, das die Anlage verdienen muss. Prüfen Sie den Preis unabhängig vom Steuereffekt, etwa mit dem Kaufpreis je kWp.
- Steuereffekt als Rendite. Eine Rendite nach Steuern, die vor allem aus vorgezogenen Abzügen entsteht, sagt wenig über die Wirtschaftlichkeit der Anlage. Vergleichen Sie Kennzahlen vor Steuern.
So rechnet Wattvestor
Alle Kennzahlen auf Wattvestor gelten vor Steuern (Methodik, Kennzahlen K1 bis K13). Steuereffekte aus IAB, Sonder-AfA und AfA sollen in einem eigenen Steuermodul getrennt ausgewiesen werden, damit sichtbar bleibt, welcher Teil des Ergebnisses aus der Anlage kommt und welcher aus der zeitlichen Verschiebung von Steuern. Das Modul ist in Vorbereitung. Persönliche Steuersätze geben Sie dort selbst ein. Eine Prüfung Ihres Einzelfalls ersetzt es nicht.
Häufige Fragen
Wie hoch darf der Investitionsabzugsbetrag für eine PV-Anlage sein?
Bis zu 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten. Alle noch offenen Abzugsbeträge eines Betriebs aus dem laufenden und den drei vorangegangenen Wirtschaftsjahren dürfen zusammen 200.000 € nicht übersteigen (§ 7g Abs. 1 EStG).
Bis wann muss die PV-Anlage angeschafft werden?
Bis zum Ende des dritten Wirtschaftsjahres nach dem Jahr des Abzugs. Sonst wird der Abzug im ursprünglichen Jahr rückgängig gemacht (§ 7g Abs. 3 EStG).
Ist der eigene Stromverbrauch schädlich für den IAB?
Nach Auffassung der Finanzverwaltung nicht. Bei einer gewerblich betriebenen PV-Anlage ist der private Stromverbrauch eine Sachentnahme des Stroms und keine schädliche private Nutzung der Anlage (BMF-Schreiben vom 15.06.2022, Rn. 44).
Gilt der IAB auch für eine gebrauchte PV-Anlage?
Ja. Begünstigt sind neue und gebrauchte abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens (BMF-Schreiben vom 15.06.2022, Rn. 6).
Spart der IAB Steuern?
Er verschiebt die Gewinnminderung zeitlich nach vorn. Über die Nutzungsdauer gerechnet bleibt die Summe aller Abzüge gleich den Anschaffungskosten. Ob am Ende weniger Steuer anfällt, hängt vor allem von den Steuersätzen in den einzelnen Jahren ab.
Kann ich den IAB für eine kleine Dachanlage nutzen, die nach § 3 Nr. 72 EStG steuerfrei ist?
In der Regel nicht. Für steuerfreie Anlagen ist kein Gewinn zu ermitteln (§ 3 Nr. 72 Satz 2 EStG). Der IAB setzt eine Gewinnermittlung nach § 4 oder § 5 EStG voraus.
Quellen
- § 7g EStG, Investitionsabzugsbeträge und Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7g.html, abgerufen am 13.10.2026
- § 52 Abs. 16 EStG, Anwendung der 40-%-Sonderabschreibung: https://www.gesetze-im-internet.de/estg/__52.html, abgerufen am 13.10.2026
- § 7 EStG, Absetzung für Abnutzung: https://www.gesetze-im-internet.de/estg/__7.html, abgerufen am 13.10.2026
- § 7a EStG, Restwert-AfA nach Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7a.html, abgerufen am 13.10.2026
- § 15b EStG, Steuerstundungsmodelle: https://www.gesetze-im-internet.de/estg/__15b.html, abgerufen am 13.10.2026
- § 3 Nr. 72 EStG, Steuerbefreiung kleiner PV-Anlagen: https://www.gesetze-im-internet.de/estg/__3.html, abgerufen am 13.10.2026
- BMF-Schreiben vom 15.06.2022, IV C 6 - S 2139-b/21/10001 :001, im amtlichen Einkommensteuer-Handbuch (Anhang 18): https://esth.bundesfinanzministerium.de/esth/2022/C-Anhaenge/Anhang-18/inhalt.html, abgerufen am 13.10.2026. Gelesen in der Textfassung: https://www.deubner-steuern.de/fileadmin/media/Steuern/downloads/files/iab_bmf_2022-06-15.pdf
- BMF, AfA-Tabelle für allgemein verwendbare Anlagegüter, Fundstelle 3.1.6: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Weitere_Steuerthemen/Betriebspruefung/AfA-Tabellen/Ergaenzende-AfA-Tabellen/AfA-Tabelle_AV.html, abgerufen am 13.10.2026
- BFH, Gerichtsbescheid vom 02.10.2025, IV R 14/23: https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202620001/, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.